
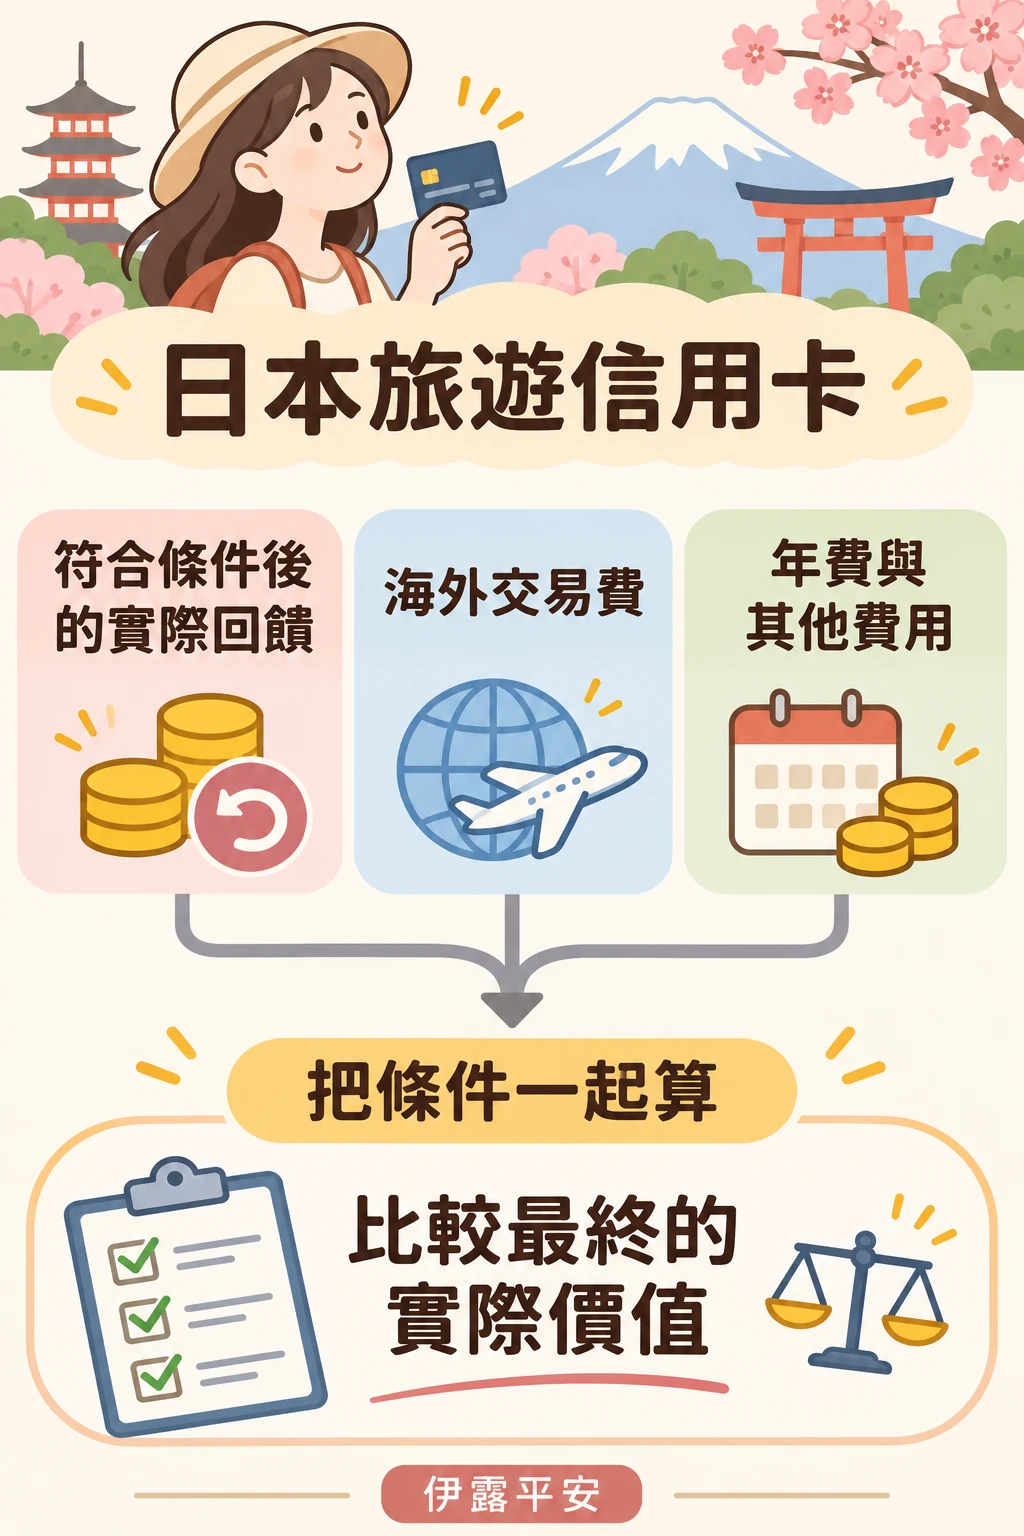
日本旅遊信用卡 看哪些條件才不會多繳冤枉錢?規劃日本自由行時,許多人挑卡往往只看廣告標榜的最高回饋率,卻忽略了海外交易手續費、結帳貨幣陷阱與隱藏門檻。到了日本藥妝店或電器行大採購時,結帳機台若選錯幣別,甚至會被多收 3% 至 5% 的手續費。本文深入整理手續費計算、DCC 避坑原則、主流卡別實測與出發前檢查清單,助你輕鬆選對主力卡!
本文整理赴日旅遊消費資訊,各家銀行卡片實際費率、活動與權益,請以發卡機構最新公告為準。
本頁含聯盟行銷推薦連結,若透過文中連結選購商品,本站可能獲得微薄分潤;商品最終售價與庫存以各平台即時頁面標示為準。
文章目錄
- 海外刷卡實際成本:1.5% 手續費與匯率計算拆解
- 結帳幣別陷阱:為什麼一定要選日圓拒絕 DCC?
- 現金回饋門檻與上限:別被表面高回饋數字迷惑
- 主流卡別評比:組織優勢、回饋形式與實體通路比較
- 雙幣卡與行動支付:JCB、Apple Pay 綁定與 Suica 加值眉角
- 信用卡附帶保險盲點:機票刷卡旅平險真的夠用嗎?
- 出發前檢查清單:額度、海外提款密碼與防盜刷設定
- 常見問題與突發狀況解答
- 結論:用自己的消費方式比較,出發前確認最新權益
- 延伸閱讀
- 參考資料
海外刷卡實際成本:1.5% 手續費與匯率計算拆解
在海外實體店面過卡或在境外網站刷卡時,帳單上的扣款總額並不是單純依據當天台灣銀行的即期匯率換算。台灣信用卡的國外交易費率與計收方式依發卡銀行、卡片和交易條件而異:
- 標準 1.5% 海外交易手續費:包含國際發卡組織(如 Visa、Mastercard 或 JCB)收取的 1.0% 作業處理費,加上台灣本地發卡銀行收取的 0.5% 服務費,常見合計為交易金額的 1.5%,實際費率與優惠請依發卡銀行公告。
- 實質淨回饋才是關鍵:比較時應將實際手續費、回饋形式、限制與上限一併計入。舉例來說,若卡片回饋 3.0%,扣除 1.5% 手續費後,以交易本金簡化估算約有 1.5 個百分點的差額,實際仍依費用與回饋計算基礎而異。
- 匯率結算基準日差異:刷卡入帳金額是以店家「向國際組織請款當日」的國際組織匯率為準,而非你掏出卡片消費當下的牌告匯率,出發前應將幾天的匯率波動空間納入預算考量。
圖片來源:Qing Luo (Pexels)
日本旅遊信用卡 結帳幣別陷阱:為什麼一定要選日圓拒絕 DCC?
在東京、大阪等觀光區的大型百貨、藥妝店或免稅店結帳時,刷卡機螢幕有時會貼心跳出兩個選項,詢問你要選擇以「日圓(JPY)」還是「新台幣(TWD)」結帳。這正是許多新手最容易誤踩的動態貨幣轉換(DCC, Dynamic Currency Conversion)陷阱:
| 結帳幣別選項 | 匯率決定者與換算機制 | 額外收費與最終帳單後果 |
|---|---|---|
| 選擇日圓(JPY)結帳【強烈推薦】 | 由國際組織(Visa / Mastercard / JCB)依清算日牌告匯率換算 | 依發卡銀行及卡組織規則換算並收取適用手續費;實際費率依卡片條款 |
| 選擇新台幣(DCC 結帳)【嚴禁點選】 | 由日本當地收單機構或店家 POS 機系統自訂即期匯率換算 | DCC 可能含匯率加價,且發卡銀行仍可能收取國外交易手續費;比例依商家及銀行而異 |
國際發卡組織 Visa 與金管會曾多次提醒,若在境外刷卡選擇新台幣結帳,可能同時產生匯率加價及國外交易手續費,實際依交易及卡片條款而定。因此在日本櫃檯拿出卡片時,請務必堅定告訴店員「JPY please」或親自在螢幕上確認選取日圓圖示。
圖片來源:Yan Krukau (Pexels)
現金回饋門檻與上限:別被表面高回饋數字迷惑
挑選海外消費卡片時,切記不要只看宣傳海報上亮眼的 5% 或 8.5% 最高回饋字樣。實務上超高回饋方案通常伴隨著多層結構與嚴苛條件,若不仔細核對,回國收到帳單往往會發現回饋不如預期:
- 拆解基本回饋與加碼上限:許多卡片標榜日本 6% 回饋,拆開條款才發現是「基本 1% 無上限 + 日本實體加碼 2% + 登錄活動 3%(每月回饋上限 NT$300)」。一旦消費超過新台幣 1 萬元,超出額度即降回基本回饋。
- 登錄制度與限量名額考驗:部分超高回饋需要每月特定時間在網銀 App 搶登錄名額。若忘記登錄或名額額滿,當期消費便無法享有加碼回饋,實用性大打折扣。
- 回饋發放形式差異:現金回饋直接折抵次期帳單最為直覺;若發放的是銀行紅利點數或通路點數,則需注意點數到期期限與兌換折現比率。
圖片來源:Kaboompics.com (Pexels)
日本旅遊信用卡 規格評比:主流卡別、組織優勢與實體通路比較
赴日旅遊時,皮夾裡最好配置兩張不同發卡組織(如一張 JCB 配一張 Visa 或 Mastercard)的卡片,既能享受專屬特約優惠,又能確保在遇到刷卡機感應不良或特定發卡組織風控擋刷時,能即時切換備援。以下整理台灣市場常見的代表性卡別特色與使用情境:
| 卡片代表類別 | 發卡組織 | 海外交易手續費與回饋優勢 | 日本實用特色與注意事項 |
|---|---|---|---|
| JCB 日本特約回饋卡(如聯邦吉鶴卡、富邦J卡) | JCB | 海外實體 1.5% 手續費,實體店面回饋 3% 至 4.5% | 日本在地商店覆蓋率極高,享 Bic Camera 與唐吉訶德滿額折扣、機場貴賓室 Lounge 免費使用;但部分線上加值系統驗證較嚴格 |
| 全方位無腦高回饋卡(如國泰 CUBE 卡、台新 FlyGo) | Mastercard / Visa | 海外實體 1.5% 手續費,日韓實體或航空機票 3% 至 5% | 刷大額機票或飯店住宿通用性極佳,切換日韓賞權益後直接折抵帳單,適合不喜歡花時間搶登錄的旅人 |
| 日圓雙幣信用卡(如玉山雙幣卡、兆豐雙幣卡) | Mastercard / Visa | 免收換匯手續費,日圓帳款直接從個人外幣帳戶扣款 | 可在日圓匯率低點時提早線上換匯存入,旅途中刷卡免受即期匯率波動影響,適合定期赴日商務或旅遊常客 |
| 日本交通與藥妝主題卡(如玉山熊本熊卡) | JCB | 基本海外 1% + 日本加碼 2% 至 5%(特定藥妝/交通通路更高) | 支援日本指定超商、藥妝店高趴數加碼,搭乘大眾交通工具感應順暢,需注意每月指定通路加碼之上限 |
在安排旅遊行程時,如果你打算購買高單價電器或精品,建議優先刷「無回饋上限」或「高上限」的卡別;若是一般居酒屋用餐與日常藥妝採購,則可善用各家卡片的實體加碼通路分工消費。
雙幣卡與行動支付:JCB、Apple Pay 綁定與 Suica 加值眉角
此外,日本部分鐵路與地下鐵路線提供信用卡感應乘車,但適用車站、卡組織及服務方式各異;請先查詢搭乘業者公告,並準備 Suica、PASMO 或其他適用交通卡作為備案。
隨著日本行動支付與感應過卡(Contactless Payment)高度普及,現在赴日旅遊大部分場合只要拿 iPhone 或 Apple Watch 輕碰感應機台就能完成付款。不過在綁定與線上加值時,有幾項實務細節必須提早了解:
- Apple Pay 線上加值 Suica / PASMO / ICOCA:在台灣許多旅客習慣將日本交通卡加入 Apple 錢包隨時加值。實測發現,使用 Mastercard 或部分 Visa 卡在手機內線上加值成功率極高;而台灣發行的部分 JCB 卡因為 3D 安全驗證與日本系統對接限制,線上加值偶爾會出現失敗情況。
- 日圓雙幣卡的換匯鎖利優勢:如果你經常關注日幣匯率,雙幣卡能讓你在日圓匯率相對划算時分批買進外幣存款。在日本刷卡消費時,帳單直接以日圓自你的外幣帳戶扣款,完全避開出國當週匯率大幅反彈的風險。
- 日本實體感應過卡認證:日本超商與鐵路進站閘門對感應支付支援度極佳,只要卡面印有波浪狀「無線感應」標誌,或是已加入 Apple Pay 或 Google 錢包,仍須確認該店家或車站支援的感應支付方式及卡組織。
信用卡附帶保險盲點:機票刷卡旅平險真的夠用嗎?
很多人以為「買機票用信用卡刷,出國就有免費保險」,這其實是常見的認知誤區。發卡銀行附贈的信用卡旅行平安險主要屬於「公共交通工具期間搭乘險」,保障範圍與完整商業旅平險有顯著落差:
- 刷卡門檻嚴格限制:通常規定必須以該卡全額支付固定航線公共運輸工具機票(通常限飛機,不含加班機或郵輪),或支付 80% 以上旅行社團費。若是使用航空公司哩程兌換免票而僅自付機場稅金,部分銀行可能不認定符合保險資格。
- 缺乏「海外突發疾病醫療」保障:信用卡附贈保險的核心多為飛機失事意外死殘或班機延誤不便險,多數不包含海外突發疾病(如日本冬季流感、急性腸胃炎或意外滑倒骨折)的門診與住院給付。日本看病若無健保,自費門診與藥費動輒上萬日圓,住院更有高額負擔。
- 務必加保獨立海外旅平險:建議除了刷卡享有基本的班機延誤與行李遺失補償外,出發前一定要另外向產險公司投保包含高額「海外突發疾病醫療」與「緊急醫療轉送」的專屬旅遊平安險。
圖片來源:RDNE Stock project (Pexels)
日本旅遊信用卡 出發前檢查清單:額度、海外提款密碼與防盜刷設定
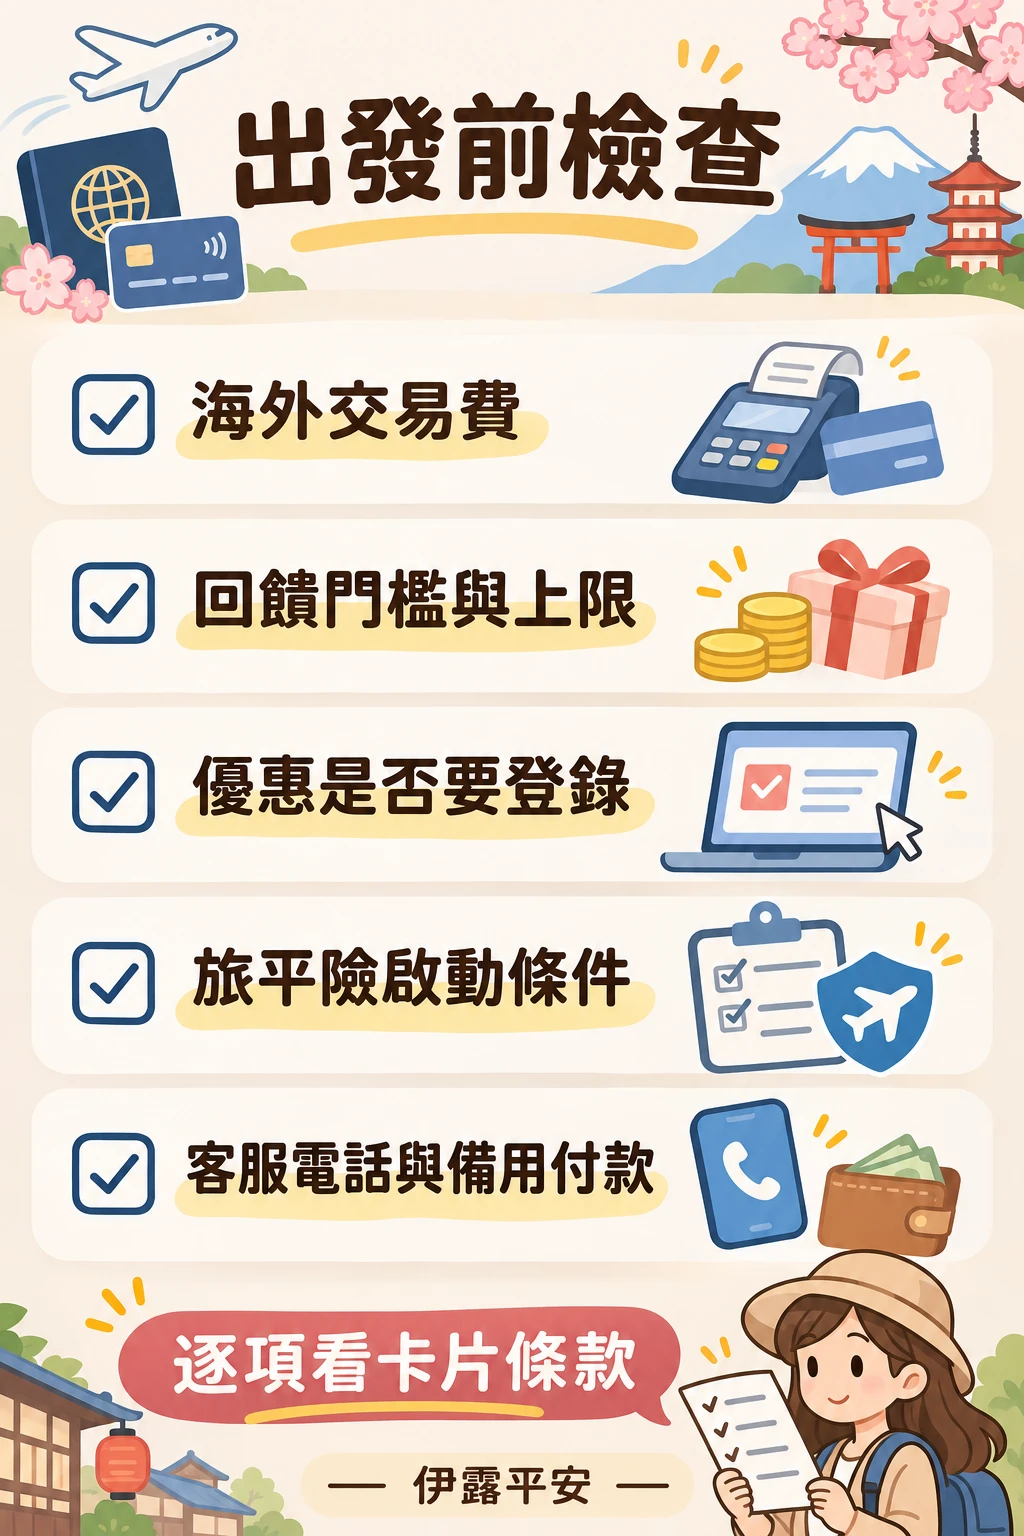
為了避免抵達日本成田機場或關西機場後才發現卡片無法過卡或額度不足,出發前一週花三分鐘完成以下自檢步驟至關重要:
- 確認開啟國外交易與線上刷卡權限:登入發卡銀行網銀 App,檢查「國外實體刷卡」與「國外線上交易」功能是否開啟。若平常有鎖卡習慣,出國期間務必將開關打開。
- 設定「國外提款 4 位數密碼」備用:若打算在日本 7-Bank 或全家 ATM 以信用卡或金融卡預借現金急用,需先在台灣 ATM 設定「4 位數國外提款密碼(磁條密碼)」,而非台灣本島提款使用的 6 至 12 位數晶片密碼。
- 評估臨時調高信用額度:若行程中有安排採購高單價相機、名牌包或預訂高檔溫泉旅館,出發前可致電銀行客服或在 App 申請「出國臨時調高信用額度」,避免出國期間額度卡死。
- 準備第二張備用卡與少量實體日幣:即使日本電子支付發達,部分傳統老牌拉麵店、寺廟神社御朱印或投幣式置物櫃依然只收現金。身上保留 1 至 2 萬日圓實體現金,搭配 1 主卡 1 備用卡最安心。
🛒 旅行卡片與證件收納參考:
日本旅遊信用卡 常見問題與突發狀況解答
日本旅遊信用卡 刷卡選日圓就一定比較省嗎?
選日圓可避免商家提供的動態貨幣轉換;DCC 通常包含匯率加價,但實際成本仍取決於匯率、銀行手續費與卡片權益。付款前可查看轉換匯率與加價,再選擇結帳幣別。
信用卡回饋高,就一定適合日本旅遊自由行嗎?
不一定!還必須仔細核對該卡片的回饋範圍是否涵蓋日本實體商店過卡、每月加碼回饋上限金額是多少,以及是否需要每月上網搶名額登錄。用個人這趟旅程預計支出的具體金額對照條款,比盲目追求表面超高回饋數字更為踏實可靠。
刷卡買機票就一定享有完整海外旅遊平安險嗎?
不一定。不同發卡銀行對機票付款比例有嚴格限制(如需刷卡全額支付固定航線公共運輸工具票款),保障範圍、啟動條件及海外突發疾病是否涵蓋,須依各卡保單確認,再依行程評估補足保障。
結論:用自己的消費方式比較,出發前確認最新權益
一張合適的 日本旅遊信用卡 是日本自由行最省力的財務後盾,能讓你在享受美食與採購戰利品的同時,無痛賺取實質回饋。只要掌握海外交易手續費先扣除、結帳堅決拒絕 DCC 幣別轉換、備妥兩張不同組織卡片三大核心心法,就能在日本開心血拼不踩雷,滿載美好回憶順利返台!
延伸閱讀
- 日本交通卡怎麼選?Suica與ICOCA全日本互通、跨區禁忌與退卡全解
- Visit Japan Web 怎麼填?最新日本入境審查與 QR Code 申報全圖解
- 日本 eSIM 怎麼選?三大電信比較、手機相容查詢、吃到飽降速與開通陷阱全解析
- 日本退稅新制 2026最新攻略:先付後退流程、機場行李託運順序與防雷SOP