
日本旅遊保險 怎麼買才能玩得安心又有實質保障?許多旅客在規劃赴日自由行或跟團時,常看著旅平險、海外突發疾病與旅遊不便險等複雜名詞猶豫不決。甚至常有旅客誤以為只要刷信用卡買機票,就不用另外花錢買保險。然而一旦在海外遭遇急病就醫或班機延誤,才發現保障殘缺不全,衍生出令人咋舌的高額自費帳單!
依據日本厚生勞動省(MHLW)與產險業界的最新實務指引,未加入日本國民健康保險的訪日外國旅客,在當地就醫必須全額自費負擔所有醫療費用。多數一般信用卡附帶的保險僅限於搭乘大眾運輸工具期間,並不等於全程旅平險。本文完整剖析海外自費就醫真實行情、海外緊急醫療救援專機門檻、信用卡保險三大陷阱限制,以及班機延誤理賠與必備三寶文件,助你出發前輕鬆搞懂保險條款不踩雷!
本文包含客觀保險法規整理與官方就醫指南。各家產險公司與信用卡發卡銀行之實際承保範圍、免責事由與理賠核定標準,均以各承保公司最新正式保單條款為準。
本頁含聯盟行銷推薦連結,若透過文中連結選購商品,本站可能獲得微薄分潤;商品最終售價與庫存以各平台即時頁面標示為準。
文章目錄
- 三大核心分類:旅平險、海外突發疾病與旅遊不便險
- 日本海外就醫實情與醫療額度:為什麼無健保自費金額如此驚人?
- 海外緊急醫療救援不可省:專機後送與海外急難救助挑選原則
- 信用卡附帶夠用嗎?破解三大保障陷阱與適用條件
- 旅遊不便險理賠實務:班機延誤、行程取消與行李受損理賠條件
- 日本滑雪與戶外活動:一般雪道 vs 野雪除外責任必查細節
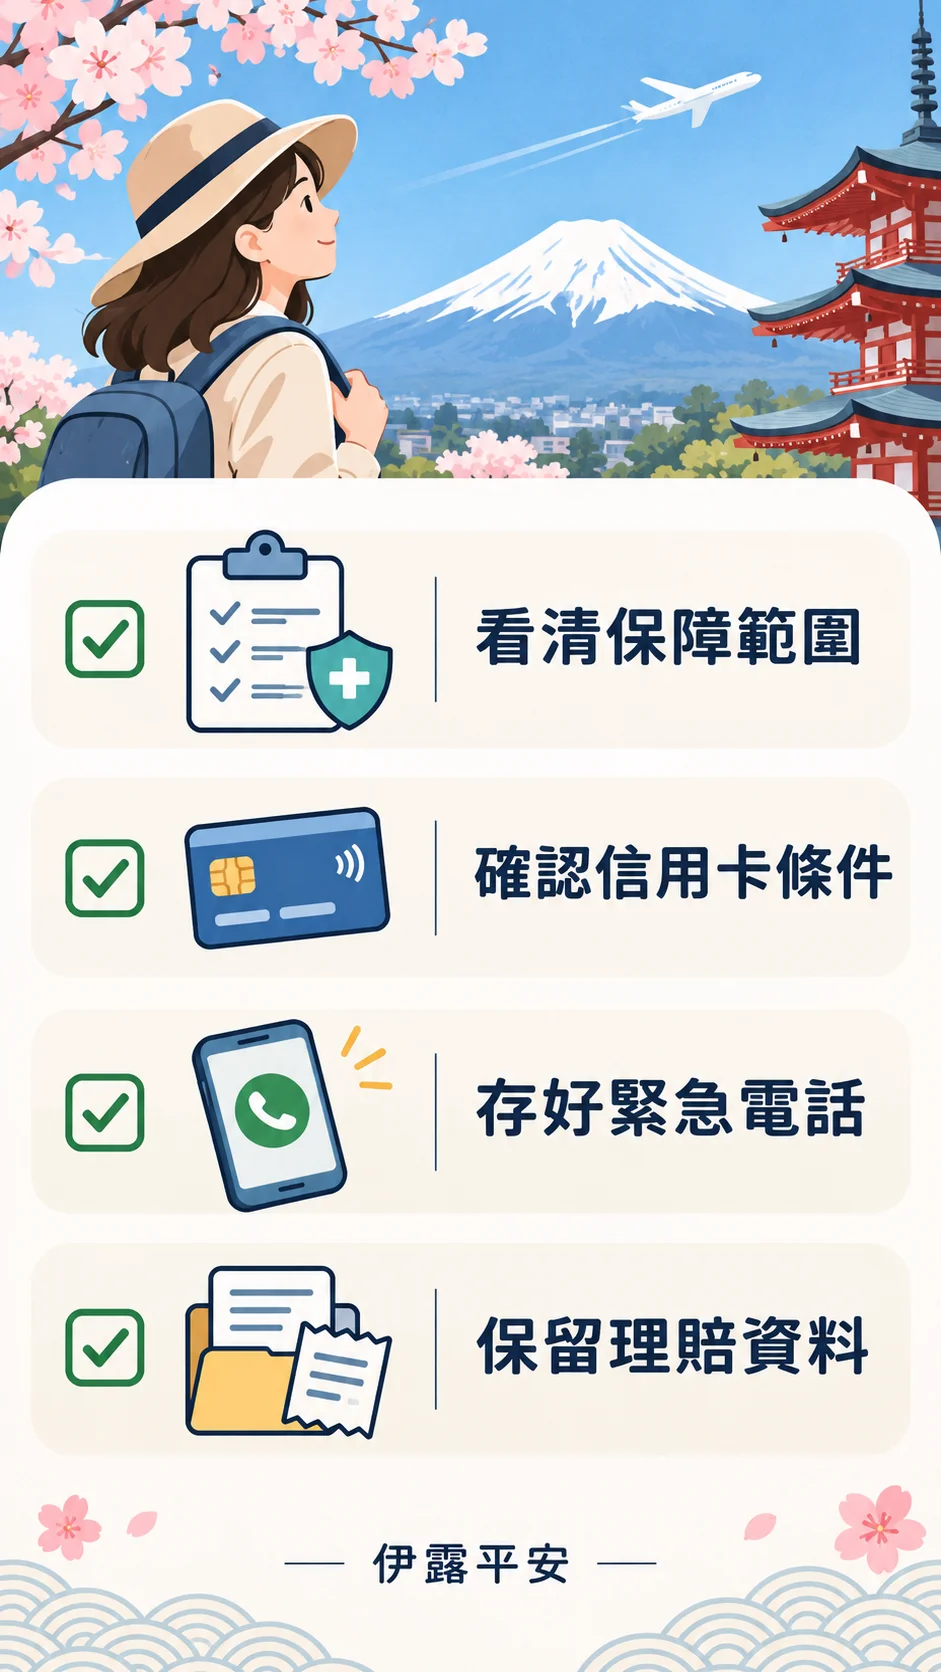
- 出發前快速核對清單:五大關鍵步驟不踩雷
- 理賠三寶必備文件:就醫診斷書、原始收據與事故證明申請技巧
- 常見問題(FAQ)
- 總結:先顧醫療與救援,再按行程補齊不便險
- 延伸閱讀
- 參考資料
日本旅遊保險 三大核心分類:旅平險、海外突發疾病與旅遊不便險
面對市面上琳瑯滿目的保險方案,最重要的觀念就是「將保障拆解為三大支柱個別檢視」。完整的海外防護通常涵蓋以下三大部分:
- 旅行平安保險(旅平險 / 意外傷害):主要承保在海外遭遇意外事故所致的身故、失能以及「意外傷害醫療費用(Accidental Medical Reimbursement)」。例如在景點下樓梯不慎扭傷腳踝、遭自行車撞傷等外來突發事故,均由此項目給付。
- 海外突發疾病醫療保險(疾病門診 / 急診 / 住院):承保出發前未曾罹患、抵達海外後才突發的身體疾病(Overseas Sudden Illness)。例如日本旅遊期間突發嚴重流感高燒、急性闌尾炎或腸胃炎,必須由專門的海外突發疾病醫療提供保障,一般的單純意外險完全不予理賠。
- 旅遊不便保險(不便險 / 行程異動):承保旅程中遭遇外在客觀因素引發的損失,包含班機延誤(Flight Delay)、行李延誤或遺失(Baggage Delay / Baggage Loss)、旅程取消(Trip Cancellation)與第三人責任險(Personal Liability)。
日本海外就醫實情與醫療額度:為什麼無健保自費金額如此驚人?
出國旅遊最怕的不是行李延誤,而是身體突發重病或意外重傷。依據日本厚生勞動省針對訪日外國人的就醫指引統計,日本雖然醫療水準極高,但外國觀光客並不享有日本當地的國民健康保險制度:
| 就醫情境與處置項目 | 日圓自費費用(JPY) | 新台幣折合(TWD) | 自費核心收費細項說明 |
|---|---|---|---|
| 一般輕症門診(流感 / 急性腸胃炎) | 15,000 ~ 35,000 JPY | 約 3,200 ~ 7,500 TWD | 診察初診料、基本血液檢查費與處方箋調劑藥費 |
| 夜間急診外來(深部創傷止血縫合) | 50,000 ~ 120,000 JPY | 約 11,000 ~ 26,000 TWD | 急診掛號夜間加成、傷口縫合手術與破傷風針劑 |
| 急性闌尾炎開刀住院(術後3~5天) | 800,000 ~ 1,600,000 JPY | 約 170,000 ~ 340,000 TWD | 全身麻醉手術、腹腔鏡醫療耗材與病房差額床位費 |
| 複雜骨折復位住院(骨科7~10天) | 2,000,000 ~ 3,800,000 JPY | 約 430,000 ~ 810,000 TWD | 骨科鋼釘內固定手術、加護病房照護與石膏包紮 |
如果在日本不幸突發重大疾患需要住進加護病房(Intensive Care Unit, ICU),每日住院費用動輒超過 10 萬至 20 萬日圓。因此規劃海外醫療險時,海外突發疾病醫療保額建議至少規劃在新台幣 100 萬至 150 萬元以上,才能從容抵禦不可預期的龐大財務風險。
海外緊急醫療救援不可省:專機後送與海外急難救助挑選原則
許多旅客往往只看一般醫療給付,卻忽略了更關鍵的「緊急醫療後送救援(SOS 國際急難救助 / International Emergency Assistance)」。若在海外發生嚴重疾病或創傷,當日本當地醫院認為病患病情穩定但需轉送回台灣長期治療時,費用往往是天文數字:
- 醫療包機專機後送返台(Air Ambulance):配備專業加護設備與隨機醫護人員的國際醫療專機,從日本主要城市飛回台灣,單趟飛行行情高達新台幣 150 萬至 300 萬元。
- 商業民航機加裝擔架位(Commercial Stretcher):即使病況允許搭乘一般民航機,通常需拆除 6 至 9 個經濟艙座位安裝專用擔架,加上機上隨行專科醫師、護理師之往返機票與器材費,花費亦需新台幣 80 萬至 150 萬元。
- 親友前往探視與隨行照料費用(Compassionate Visit):病患在海外住院達一定天數以上時,急難救助機制可補助 1 至 2 位直系家屬赴日機票與基本食宿花費。
投保時務必確認保單條款是否明確載明包含「緊急醫療轉送回國費用實支實付」,且急難救助的醫療後送限額至少達 5 萬美元(約新台幣 160 萬元)以上,切勿選擇將轉送限制在特定條件的小額陽春方案。
日本旅遊保險 信用卡附帶夠用嗎?破解三大保障陷阱與適用條件
很多人常問:「出國機票已經刷信用卡了,卡片不是有送保險嗎?還需要自己買嗎?」答案是:應先核對信用卡保險範圍,再判斷是否需要補足保障!主要原因在於信用卡附贈的保險存在以下三大關鍵限制:
| 比較核心維度 | 多數信用卡附帶保險 | 產險公司自費完整保單 |
|---|---|---|
| 保障生效時間區間 | 僅限搭乘公共運輸工具期間(飛機起降前後) | 出發踏出家門起至返國抵家全程 24 小時 |
| 海外突發疾病醫療 | 普遍不包含(多數僅賠意外傷害事故) | 完整涵蓋突發疾病門診、急診與住院費用 |
| 承保對象家族範圍 | 僅限持卡人本人、配偶與未滿 25 歲未婚子女 | 可為所有同行朋友、父母及親屬投保 |
| 海外緊急醫療後送 | 多數無專機額度或限頂級卡特定條件 | 普遍具備 100 萬至 160 萬救援給付 |
這三大陷阱非常具體:第一,走在日本街道跌倒、飯店洗澡滑倒或餐廳食物中毒,信用卡保險多數不理賠。第二,旅途中染上流感或肺炎住院,信用卡意外險完全不給付。第三,若幫同行父母或成年朋友刷機票,他們完全無法享有信用卡附贈的保險權益!
旅遊不便險理賠實務:班機延誤、行程取消與行李受損計算方式
前往日本旅遊最容易碰到的不便險狀況,莫過於夏季颱風與冬季大雪造成的班機異動。在挑選不便險保障時,必須掌握以下三大理賠規則:
- 班機延誤(通常需達 4 小時以上):一般產險保單規定預定搭乘之班機延誤達 4 小時以上才符合起賠點。目前產險多採「定額給付」(如每延誤滿 4 小時給付新台幣 5,000 元),少數方案提供限額內的實支實付。
- 行程取消或更改費用(Trip Cancellation / Curtailment):若因直系親屬病危、目的地遭遇暴風雪交通中斷等不可抗力因素導致行程取消,已預付且無法退還的機票與飯店訂金,可由該項目補償。
- 行李受損與行李延誤(Baggage Delay / Baggage Damage):託運行李抵達目的地超過 6 小時未送達視為行李延誤,可申請必要生活日用品購置補償。若行李箱外殼破裂,須在出關前請地勤開立行李破損報告書(Property Irregularity Report, PIR)。
日本滑雪與戶外活動:一般雪道 vs 野雪除外責任必查細節
冬季前往北海道、長野或新潟滑雪已成為國人赴日的大熱門活動。然而滑雪在保險法規中屬於具有一定危險性的體育運動,必須釐清以下承保界線:
- 一般合格滑雪場之休閒滑雪(Recreational Skiing):在正式滑雪場內有巡邏隊監管的「綠線(初級)、紅線(中級)、黑線(高級)」正規雪道進行個人休閒滑雪,絕大多數產險公司的旅平險與意外傷害醫療均可正常理賠。
- 野雪與未開放區域(Backcountry Skiing / Off-piste):自行翻越警戒線進入未開放山林、未經開發的野雪區域,若發生雪崩受困或意外,保單常列為除外不保事項。一旦需要出動山區直升機搜救,救援搜救帳單動輒高達數百萬日圓,必須由特定戶外探險活動專屬保單(Search and Rescue Coverage, SAR)才能承保。
- 第三人責任保險(Personal Liability Insurance):滑雪時若不慎高速衝撞其他滑雪客導致對方受傷或器材損毀,可能面臨天價民事求償。投保時建議附加足額的個人責任險,轉嫁過失賠償責任。
日本旅遊保險 出發前快速核對清單:五大關鍵步驟不踩雷
為了確保你的日本行前準備萬無一失,建議在出發前三天,依照以下五大關鍵步驟逐一核對確認:
- 確認醫療與海外突發疾病保額:檢視意外傷害醫療與海外突發疾病的門診、急診和住院限額,建議醫療保額至少規劃新台幣 100 萬元以上。
- 確認海外急難救助專機額度:核對是否具備醫療專機與商業擔架位轉送回國保障,限額建議達 5 萬美元(約 160 萬新台幣)以上。
- 下載英文投保證明與急難卡:投保完成後請保險公司開立「英文投保證明書(Certificate of Insurance)」,並下載存於手機與雲端備查。
- 儲存 24 小時海外急難救助電話:將保險公司的海外 SOS 求助專線存入手機通訊錄,遇突發緊急醫療狀況可立即撥打尋求中文醫療諮詢。
- 備妥就醫常用藥品與過敏病歷:慢性病患者務必隨身攜帶足量原廠處方藥與英文診斷說明,避免因既往症發作產生爭議。
🛒 旅行保單與證件收納用品參考:
日本旅遊保險 理賠三寶必備文件:診斷書與收據申請技巧
一旦在日本不幸遭遇突發狀況就醫或班機延誤,回台灣向產險公司申請理賠時最忌諱文件缺件。請務必在現場向相關機構索取齊全以下「理賠三寶」:
- 第一寶:合格醫療機構之正式診斷證明書(Medical Certificate / 診断書):離院前務必請主治醫師開立診斷書,內容需詳細載明病名、就診原因、處置經過與就醫日期,並蓋有醫院正式印章。若為日文診斷書,台灣保險公司普遍均可直接受理審核。
- 第二寶:醫療費用原始收據正本(Original Medical Receipts / 領収書):日本醫院結帳時開立之醫療費用明細領收書,必須保留正本。若未來同時需要向健保署申請「自墊醫療費用核退」,請向日本醫院申請多份加蓋關防印章之收據副本。
- 第三寶:詳細費用明細清單(Itemized Medical Bill / 診療報酬明細書):清楚列出各項檢驗項目、注射藥劑與床位費細項之明細單。日語收據常標註初診料(First Visit Fee)、再診料(Follow-up Fee)、投薬料(Medication Fee)與検査料(Laboratory Fee),這是保險公司核算自費項目的關鍵依據。
- 不便險必備附件:班機延誤證明與機票存根:若遇班機延誤或取消,務必在機場航空公司櫃檯取得加蓋戳記的班機延誤證明(Flight Delay Certificate),並完整保留紙本登機證(Boarding Pass)或電子機票存根。
常見問題(FAQ)
去日本一定要買旅遊保險嗎?海關會檢查嗎?
日本免簽入境政策並未將海外醫療保險列為強制通關條件,日本海關安檢通常不會硬性抽查保單。然而日本厚生勞動省與觀光廳近年持續強烈宣導,由於外國旅客在日本無健保保障,一旦突發重病動輒面臨數百萬日圓鉅額欠費,因此強烈呼籲所有赴日旅客出發前務必備妥充足的醫療保險。
信用卡已經附贈旅遊平安險,還需要另外花錢投保嗎?
建議另外投保。信用卡附贈的保險絕大多數僅限於「搭乘飛機等公共運輸工具期間」,一旦下飛機後在市區旅遊期間發生的意外受傷或突發疾病,信用卡保險多數完全不理賠,且多數無海外突發疾病給付與緊急專機救援保障。
旅途中生病或受傷,應該先去醫院還是先聯絡保險公司?
若是危及生命安全的重大緊急狀況,請立即撥打日本緊急電話 119 呼叫救護車優先送醫急救!若屬於一般身體不適或輕度創傷,可先撥打保單上的 24 小時海外急難救助電話,客服人員可協助推薦具備中文或英文溝通能力的鄰近合作醫療機構。
在日本滑雪摔倒受傷,一般的旅平險會賠嗎?
在一般正式滑雪場內正常開放的雪道上進行休閒滑雪摔傷,多數旅平險的意外傷害醫療均可理賠。但若擅自進入未開放的野雪山林(Backcountry),則屬於常見的保單除外不保事項,出發前務必仔細審視保單條款。
日本旅遊保險 總結:先顧醫療與救援,再按行程補齊不便險
規劃出國保險其實並不複雜,核心邏輯非常清晰:優先確保「海外突發疾病醫療」與「緊急救援後送」保額充足,化解不可承受的天價醫療財務風險;同時釐清信用卡保險的保障盲區,主動補足全程保障。最後依據個人行程特質與季節(如冬雪、夏秋颱風),搭配合適的班機延誤與行李不便險。出發前只要花幾分鐘做好完整核對,就能在旅途中享受無憂無慮的日本假期!
延伸閱讀
- 日本旅遊信用卡挑選指南:海外手續費1.5%、DCC陷阱與回饋全解
- 日本租車自駕全攻略:駕照譯本、保險選哪種與取還車注意事項
- 日本交通卡怎麼選?Suica與ICOCA全日本互通、跨區禁忌與退卡全解
- 登山保險怎麼選?登山險 vs 旅平險差別、搜救費用與 5 大理賠地雷全解析