
登山保險 怎麼選?攀登台灣百岳高山是許多山友的夢想,但保單條款往往是出發前最關鍵、卻也最常買錯的救命護身符。
許多新手常以為只要買了「一般旅行平安險(旅平險)」就能萬無一失;直到在高山上高山症發作、嚴重失溫或需要直升機搜救時,才驚覺保單是否承保需看活動、事故類型與除外責任。部分地區的特定管制山域另有投保要求,罰則及搜救費用規定也因地區與個案而異。
究竟登山險與旅平險差在哪?搜救費用上限怎麼算?本文為你完整解析高山症理賠要件、各縣市強制投保法規、5 大 理賠地雷與投保檢查清單,出發前花 3 分鐘 看懂,上山平安有保障!若路線需事前申請入山入園,也可同步參考入山證申請與入園審查攻略。
這篇完整指南將為大家逐一拆解挑選登山專屬保單的實戰重點:從法規強制投保門檻、高山病與失溫的理賠認定、緊急救援費用到底怎麼算,到遇險時的報案與出險 SOP,把山友最容易忽略的投保細節一次講明白。
本頁含聯盟行銷推薦連結,若透過文中連結選購商品,本站可能獲得微薄分潤;商品最終售價與庫存以各平台即時頁面標示為準。
文章目錄
- 核心差異:登山險 vs 旅平險保障對比
- 3 大 核心保障:身故失能、特定醫療與緊急搜救
- 自治條例法規:強制投保規定與罰鍰一次看
- 避坑指南:5 大常見理賠地雷與除外責任
- 山難應變 SOP:出險通報與單據留存 4 步驟
- 行前檢核:5 分鐘投保必備檢查清單
- 常見問題 FAQ
- 通關總結:備齊實質高山保障
- 延伸閱讀
- 參考資料
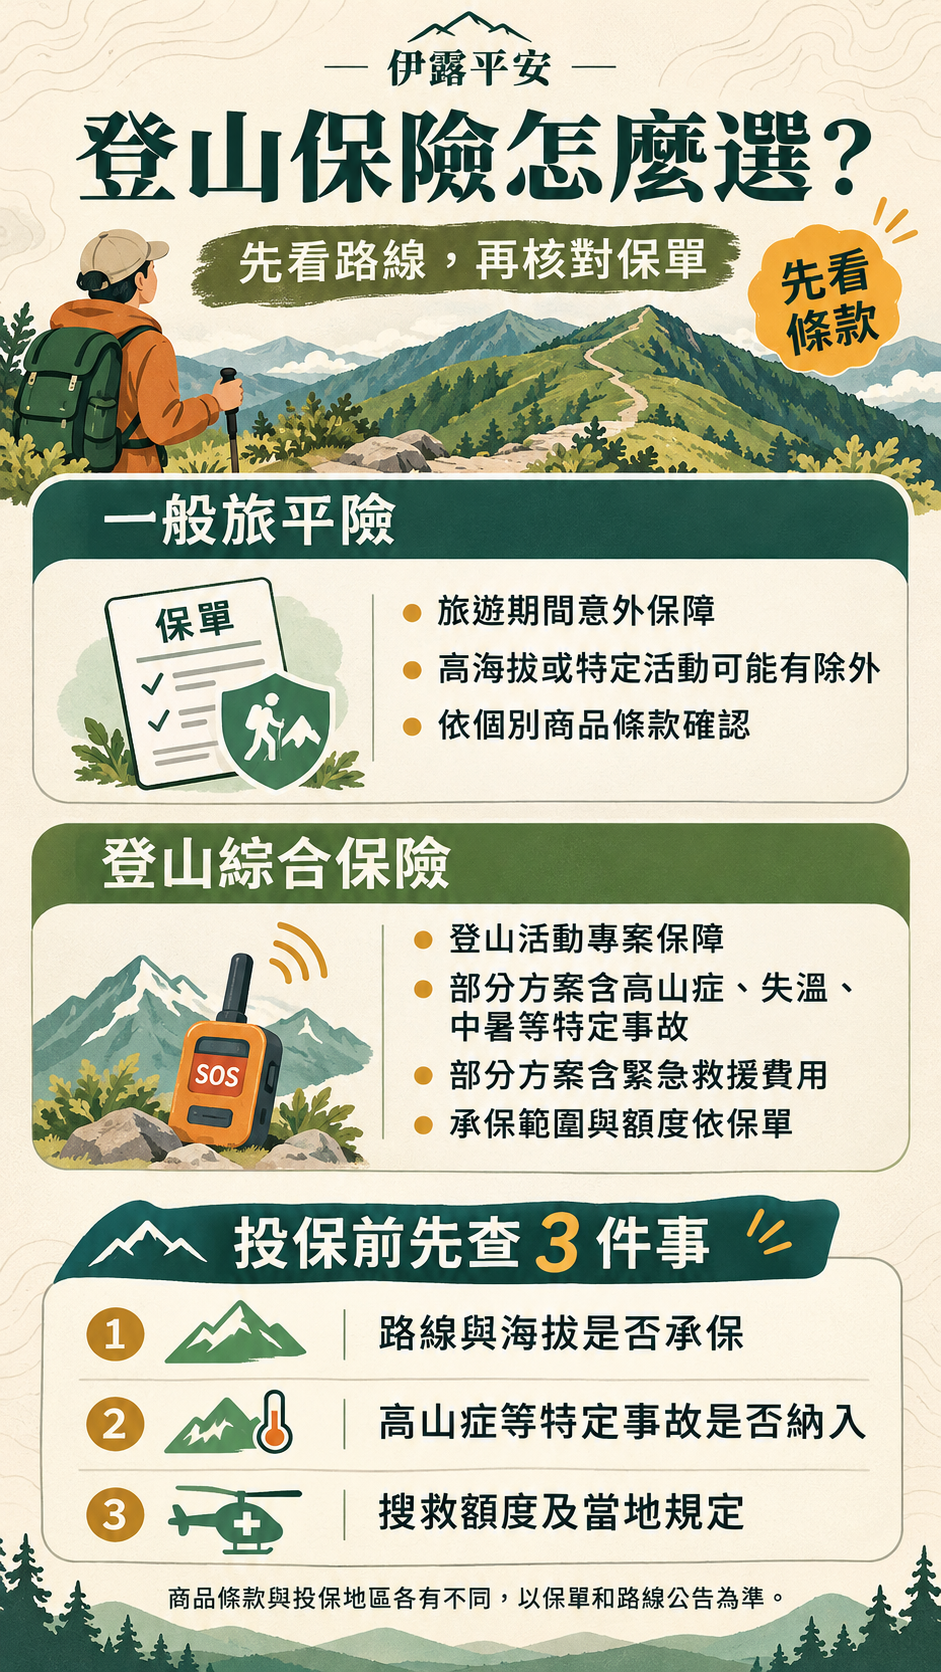
高山險種差異:登山險 vs 旅平險實質保障對照
很多山友會問:「我已經買了 1,000 萬的旅遊平安險,還需要另外加保登山保險嗎?」沒有只憑保額就能通用的答案;先看路線、海拔與活動型態,再對照保單的承保事故、除外責任與緊急救援條件。不同商品、承保地區與方案可能不同,不能只用「旅平險」或「登山險」的名稱推定保障內容。
各家商品對登山活動與特定事故的定義不同。以富邦登山綜合保險商品說明為例,該方案列出失溫、中暑、高山症等特定事故,以及搜尋、救護與遺體移送等緊急救援費用;安達旅遊保險商品說明則將攀登高危險性 3,000 公尺以上高山等活動列為該商品不適用情形。這些是個別商品的例子,不代表所有保單相同;投保前要查實際方案的承保範圍、除外責任、適用地區與給付上限。
登山保險 3 大 核心保障:身故失能、特定醫療與緊急搜救
專業的登山綜合保險依照金管會核准之標準保單架構,主要包含三大核心防護層次:
- 1. 登山身故與失能保險金:身故失能保額常見 100 萬 至 500 萬 元 ,保障在登山期間遭遇墜崖、落石衝擊或高山病、失溫等特定事故致死或殘廢時的定額給付。
- 2. 實支實付醫療保險金(含特定事故醫療):醫療保額常見 10 萬 至 50 萬 元 ,涵蓋扭傷、骨折等一般外傷,並將高山症( 急性高山病 AMS 、 肺水腫 HAPE 、 腦水腫 HACE )、 失溫、 熱衰竭、 凍傷就醫醫療費用納入實報實銷。
- 3. 緊急救援費用保險金(搜救費用核心):緊急搜救保額常見 10 萬 至 50 萬 元 ,給付經消防單位或合格搜救隊伍進行搜救時,所產生之人員差旅津貼(每人每日約 2,500 元 至 3,000 元 )、 公務車輛油料與搜救裝備器材損耗費用。
許多山友最常誤會「緊急救援費用」等於無限額直升機保險。事實上,緊急救援保險金是有明確保額上限的(常見保額為 30 萬、50 萬至 100 萬 元)。如果發生重大搜救動員,民間搜救隊與各項開銷合計超過保額,超額部分依然必須由當事人自行買單。因此,長天數高難度縱走路線,可依路線風險、保費與保單範圍評估額度,並向保險公司確認實際給付條件。
各縣市登山自治條例:強制投保規定與罰鍰一次看
登山投保要求依所在地、公告管制區域與活動性質而異。出發前應查詢各地方主管機關最新規定;以下以臺中市相關規範作為理解方向,不能直接套用全台:
- 先確認管制範圍:路線可能跨越不同縣市或國家公園;請查詢各主管機關公告區域、入山及入園規定。
- 投保與領隊要求:以臺中市為例,特別管制山域有領隊、基本救命術或緊急救護技術員資格,以及登山綜合保險等規定;實際適用情形與最低保額請依現行公告確認。
- 罰鍰與搜救費用:是否受罰或須負擔費用,取決於適用法規、違規事實及主管機關認定,不能將單一縣市或單一金額套用到所有路線。
登山保險 5 大常見理賠地雷與除外責任避坑指南
就算買了登山險,也絕非任何狀況都能無條件理賠。簽約投保時,務必牢記以下 5 大可能導致「直接拒賠」的致命地雷:
地雷 1:颱風或豪雨警報發布後強行入山,保險直接無效!
這是最嚴格的除外責任。在氣象署發布海上颱風警報或超大豪雨特報後,凡是主管機關公告禁止入山,若執意強行入山,或是已在山區卻未依指示及時折返撤退,在颱風或警報期間發生的所有意外、體傷、死亡與搜救費用,是否屬除外責任須依保單條款與事故事實判斷。 主管機關是否裁罰或追償,也應依適用法規與個案事實確認。
地雷 2:擅自脫隊「爬黑山」、偏離經核准的登山路線
投保登山險時,必須填寫預計攀登的路線與山域。如果為了探勘、抄捷徑而擅自偏離國家公園核准路線,進入未開放路徑或未申請入山證的黑山區域,一旦發生失蹤或墜崖,可能涉及違規及保單除外責任,是否理賠須依實際保單條款與事故情況審查。
地雷 3:空勤直升機救災不收費,但「違規被官方追償」保額可能不夠賠!
很多山友誤以為「發生山難,空勤黑鷹直升機每趟都要收幾十萬」。事實上,國家搜救體系對於合規入山遇難者提供人道救援,直升機出勤本身不開立收費單。是否需要負擔搜救費用與金額,應依適用法規、事故情形及主管機關認定確認。 保單是否理賠、實際費用及給付上限均依具體條款與個案審核,投保前應確認承保費用範圍。
地雷 4:出發前已知既有心臟病、高血壓引發中風(既往症不保)
雖然登山險涵蓋高山病與失溫,但如果山友在出發前已有心血管疾病、心肌梗塞、高血壓病史,在攀登過程中因原有疾病復發引發休克或猝死,屬於保險法規上的「既往症」。除非能醫學證明直接肇因於外來特定事故,否則極易引發保險理賠爭議。
地雷 5:未在規定期限內通報保險公司並保留單據
各家保單條款通常規定,事故發生後必須於約定期限內(多為事故發生後 10 日內,或自知悉之日起)正式通知保險公司。若下山後拖延數週才通報,或未保留醫療診斷書正本與搜救單據,可能面臨理賠審核被刁難或補件困難。
登山保險 山難出險 SOP:現場應變與通報 4 步驟
在山區發生隊友受傷、迷途或急性高山症時,為了確保後續保險能順利出險與理賠,切記保持鎮定,依序執行以下 4 步驟 SOP:
- 步驟 1 : 評估現場人員安危,實施防失溫急救處置
立即停下腳步尋找避風遮蔽處,防止傷患進一步失溫失救。若疑似高山症,停止上升並讓傷者有人陪同;症狀惡化或出現意識異常、走路不穩、休息時喘等嚴重症狀時,應立即求救,在安全可行下盡速下降並就醫。 - 步驟 2 : 第一時間撥打 119 消防 救護車 或 112 報案求救
手機有訊號撥打 119 ;若訊號微弱但能抓到基地台,撥打國際緊急求救電話 112 ;無訊號使用衛星通訊設備(如 Garmin inReach )發送 SOS 求救信號。清楚回報 GPS 經緯度座標( WGS84 格式)、 待援人數、 傷患狀況與糧食裝備存量。 - 步驟 3 : 完整保留各項就醫診斷書與搜救單據
平安獲救下山後,務必妥善收集所有理賠必備文件:醫院開立載明「高山症或失溫」之醫師診斷證明書正本、 醫療收據正本、 各項交通費用單據,以及消防單位開立之報案證明與搜救費用追償公文。 - 步驟 4 : 於保單規定期限內致電 24 小時 客服提出申請
致電保險公司 24 小時 客服專線完成事故出險報備,填妥理賠申請書並附上身分證影本、 存摺影本及上述就醫搜救正本文件,送交保險公司審查給付。
出發前 5 分鐘投保必備檢查清單
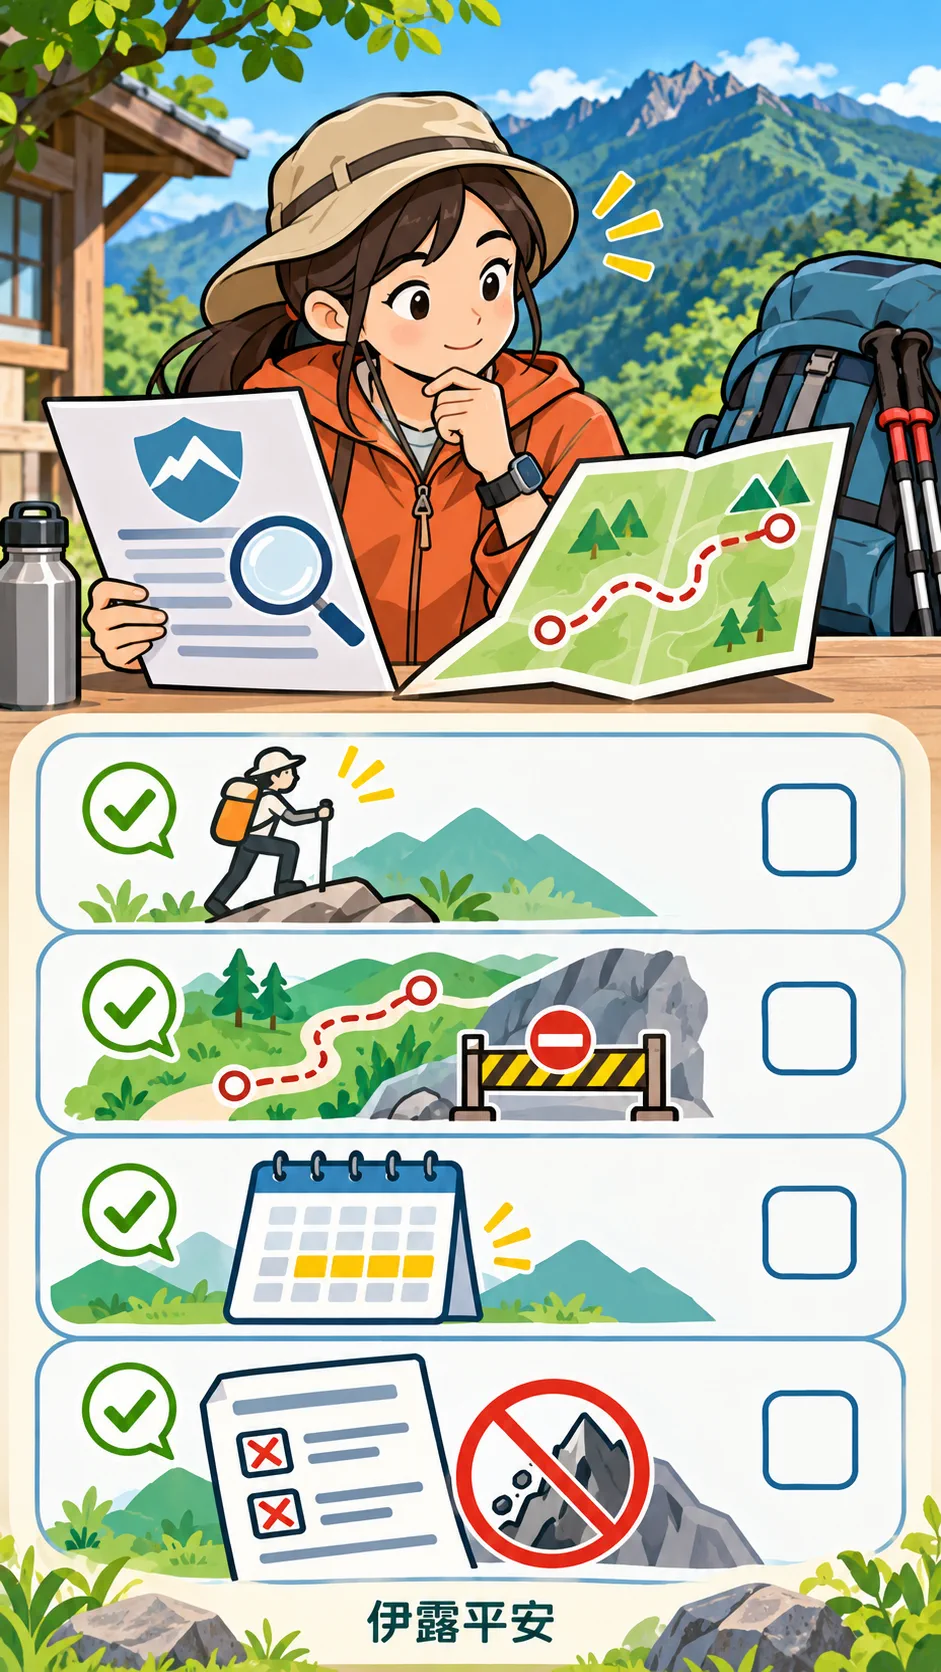
搞懂了各項保障條款後,出發前花 5 分鐘逐項核對這份清單,確保你的保單萬無一失:
- 項目 1 : 保障生效起訖時間完整覆蓋
是否完整涵蓋從「出門交通、 登山口啟登、 下山賦歸返家」的全部時間?(建議保險起訖時間設定到下山返家當天午夜 24:00 ,預防下山塞車或摸黑延遲)。 - 項目 2 : 特定事故醫療保額核對落實
確認保單是否白紙黑字寫明涵蓋「高山病( AMS / HAPE / HACE )、 失溫、 熱衰竭」特定事故醫療費用(建議保額至少 10 萬 至 50 萬 元 )? - 項目 3 : 緊急搜救費用額度充足規劃
高山多日百岳縱走路線,緊急搜救費用保額是否達標?建議至少規劃 30 萬 至 50 萬 元 (長程路線建議拉高至 100 萬 元 以上)。 - 項目 4 : 各項登山法定許可合法齊全
入山許可證、 國家公園入園證是否全數合法取得?若需下載離線地圖 GPX 軌跡,可同步參考登山 App 離線地圖設定指南。 - 項目 5 : 保單編號與緊急電話交付留守人
是否已將電子保單 PDF 截圖、 保單編號、 24 小時 緊急報案專線與詳細登山行程計畫書交付山下成人留守人備查?
🛒 登山行前防風保暖用品參考:
登山保險 常見問題 FAQ
高山登山險可以出發當天在線上臨時投保嗎?
多數產險公司的網路投保平台支援「出發前 1 小時甚至前 15 分鐘」線上投保並以信用卡完成刷卡扣款。但請注意:有些特定管制山域在申請入園證或入山查驗時,要求出具保險單證明,且高難度特殊技術攀登路線可能需要人工核保,因此強烈建議出發前 3~5 天提早完成投保。
如果只是去郊山步道健行,需要買登山綜合保險嗎?
低海拔、市郊半日即可往返且無高山症風險的一般大眾郊山健行步道(海拔 1,000 公尺以下),仍應依路線風險與個人需求檢查意外醫療、搜救及除外責任,不能只憑名稱認定保障足夠。但若是進入無訊號中級山、路徑不明的探勘古道或海拔 2,500 公尺以上高山,就務必投保專業的登山綜合保險。
登山隊員自己買一般旅平險,領隊會被開罰嗎?
是否有領隊投保義務及違規罰則,須看行經山域適用的地方自治條例、公告與個案情況。出發前應向主管機關確認保險類型與最低額度,並核對每位隊員的保單。
發生高山症下山後去診所看醫生,登山保險會理賠嗎?
只要投保的是含有「特定事故醫療保險金」的登山綜合險,且在保險有效期間內因登山引發急性高山病就醫,憑合格醫療院所開立載明「高山症(急性高山病)」的診斷證明書與醫療費用收據正本,即可在特定事故醫療保額上限內申請實支實付理賠。
結論:備齊實質登山保障,對自己與隊友負責
走入壯闊的山林是令人心曠神怡的享受,但大自然瞬息萬變,高山環境對人體的挑戰更難以完全預測。挑選登山綜合險的核心,絕對不是比誰的保費便宜幾十塊,而是確認當高山症發作、氣候突變或不慎受困時,保單能不能真正為你啟動醫療給付與搜救支援。行前確認符合各縣市登山自治條例、備足特定事故醫療與搜救額度,才是對自己的人身安全、對家人以及對同隊夥伴最成熟負責的表現!