
租車保險 怎麼選?自駕出遊是探索台灣美景最自在的方式,但保單條款往往是出發前最容易被忽略、一旦發生擦撞卻最容易引起糾紛的大魔王。
許多新手常以為在櫃檯選了「全險」撞到車就不用花錢;直到真正發生擦撞,才驚覺還有數萬元的「自負額」或「營業損失( NOC )」要自掏腰包買單!究竟強制險、第三人責任險與車損險差在哪?自己倒車擦傷或自撞路樹有沒有理賠?
本文為你完整解析常見險種差異、5 大 理賠陷阱、車禍出險 4 步驟 SOP 與取車自保檢查法,簽約前花 3 分鐘 搞懂,出發自駕才能真正安心無負擔!若規劃露營自駕體驗,也可同步參考露營車租借與契約檢查。
本頁含聯盟行銷推薦連結,若透過文中連結選購商品,本站可能獲得微薄分潤;商品最終售價與庫存以各平台即時頁面標示為準。
文章目錄
- 核心概念:強制險、第三人責任險與車損險差在哪?
- 方案比較表:保障對象、自負額與常見除外條款
- 避坑指南:5 大常見理賠陷阱與自負額地雷
- 理賠出險 SOP:發生事故與車體擦撞處理 4 步驟
- 取車檢查:4 招自保防呆檢查法
- 常見問題 FAQ
- 通關總結:看懂實質保障條款
- 延伸閱讀
- 參考資料
核心概念:強制險、第三人責任險與車損險差在哪?
租車時聽到店員說「我們費用都有含保險喔」,千萬不要直接放心點頭,因為「有保險」不代表「車子撞壞不用賠」。一般車輛保險依照保障對象,主要切分為三大層次:
- 第 1 層:強制汽車責任險(法定基本盤)
這是政府法規強制投保的底線。它保障交通事故受害人的人身傷亡;適用對象與例外須依法律及事故情況判斷(醫療給付每人每事故最高 20 萬元、死亡給付每人 300 萬元、失能依等級給付 8 萬至 300 萬元;同一事故每人給付合計最高 320 萬元),賠償額度具法定上限,且完全不賠任何車輛或財物損失。也就是說,如果不小心撞到名車,強制險一毛都不會賠對方的修車費,更不會賠你開的租賃車。 - 第 2 層 : 第三人責任險( 體傷額度約 200 萬 至 500 萬 元 、 財損額度約 50 萬 至 100 萬 元 )
當事故肇事責任在你身上時,負責賠償「對方的車輛維修費、撞壞的公共設施(如路燈、護欄)或店家財物」,並補足強制險額度不足的對方重傷醫療與慰撫金。 - 第 3 層 : 車體損失防護險( CDW 車損險 , 約定自負額上限常見 10,000 元 至 30,000 元 )
這才是真正用來保護「你租來開的這台車」的險種。當車輛發生碰撞造成車體鈑金凹陷、保桿破裂時,在約定自負額上限以外的修車費用由保險承擔。
依據交通部訂定的小客車租賃定型化契約規範,正規業者必須清楚記載車輛投保之保險種類與金額。但每家租車公司的基本租金所涵蓋的險種大不相同,有些僅內含強制險與基本第三人責任險,車體險則需要另外加購。因此取車時第一步,就是要先釐清這台車目前具備哪幾層防護。
租車保險 方案比較表:保障對象、自負額與常見除外條款
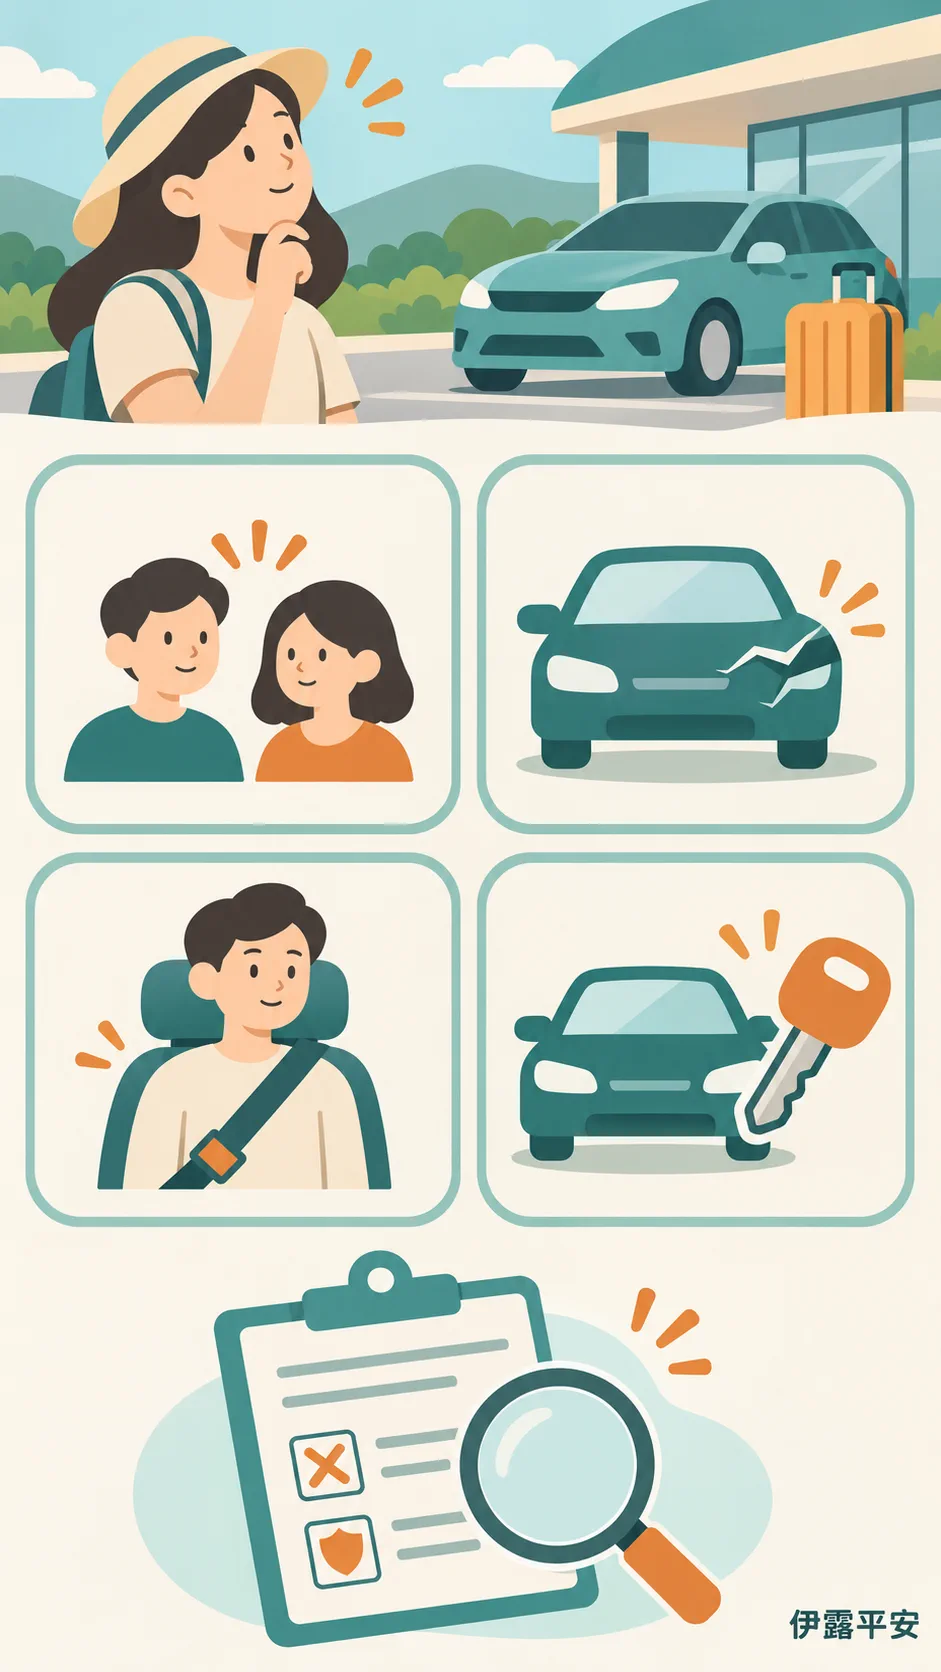
在租車櫃檯面對各種保險名詞常讓人一頭霧水。可先分清「賠別人」與「賠租來的車」兩類,再看下面五個常見保障方案。實際保障名稱、範圍和自負額依各家契約與保單為準。
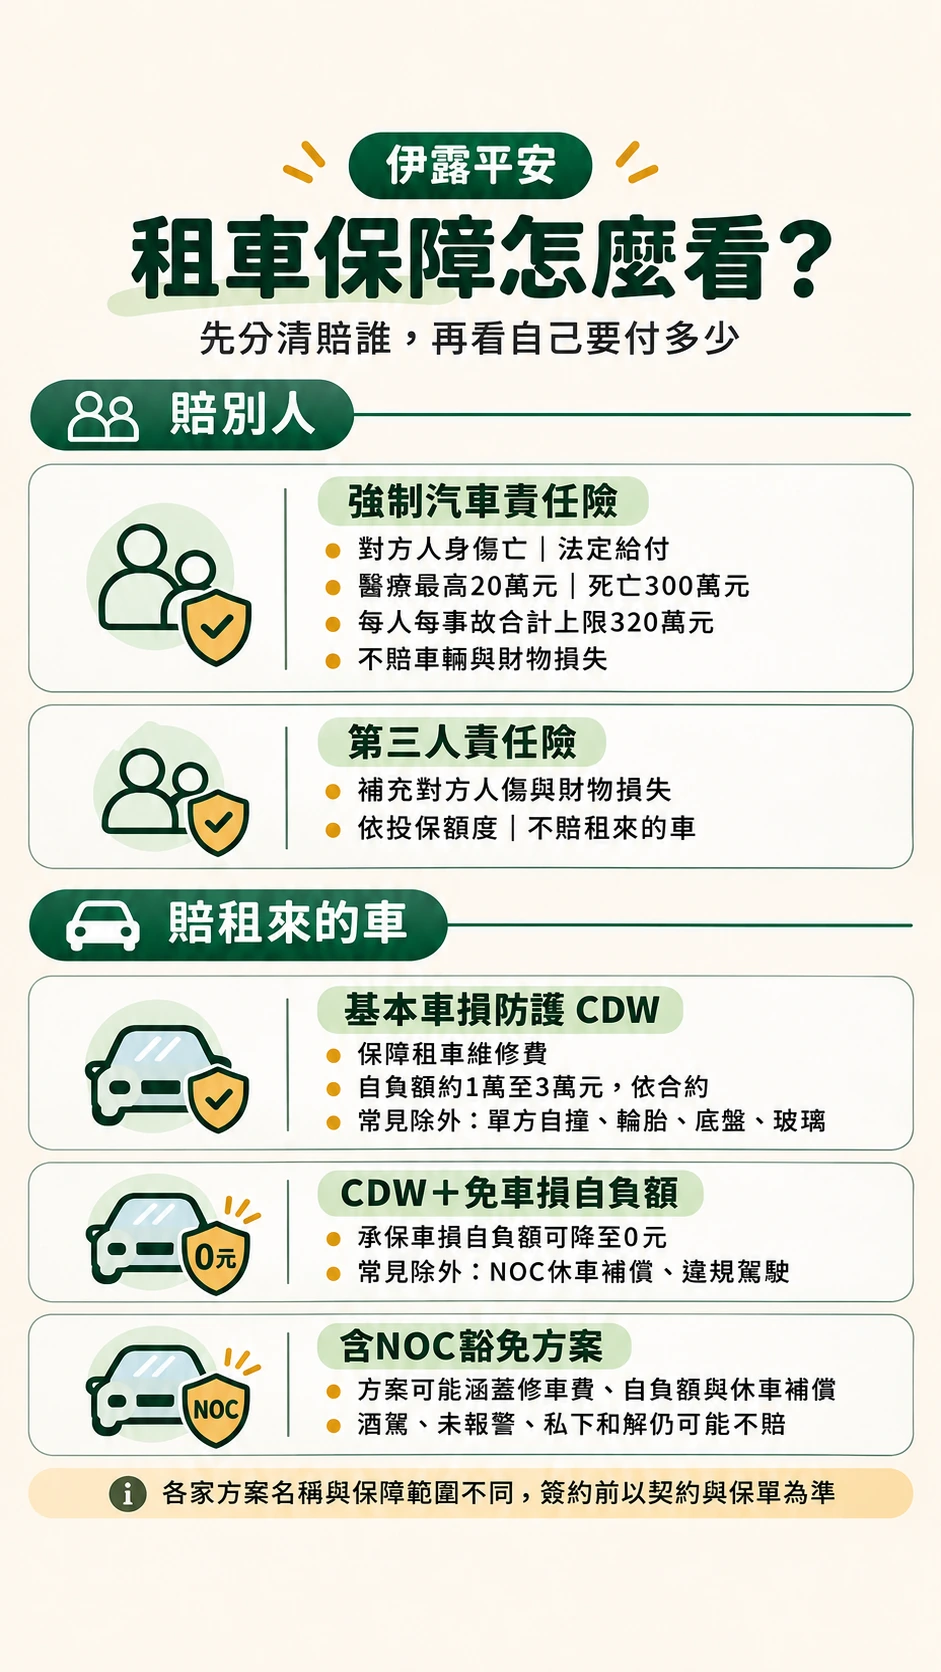
閱讀方案時,建議分別確認保障對象是他人或租賃車、車損自負額與常見除外項目,以及修車期間營業損失( NOC 每日租金約 1,500 元 至 3,500 元 )是否包含。圖中是常見方案整理,實際保障仍依契約與保單條款為準。
租車保險 5 大常見理賠陷阱與自負額地雷避坑指南
許多人在投保取車或發生擦撞後,才會赫然發現「這也不賠、那也要自己付」。想要避免荷包大失血,簽約挑選車輛保險專案前一定要避開以下 5 大 理賠陷阱:
陷阱 1:以為買了車損險就不用付錢?小心「自負額」門檻!
在評估各項保單時,「自負額( Deductible / Excess )」是指發生車損事故時,依契約或保單約定,事故損失中需由承租人自行負擔的部分;其計算方式及上限須以實際條款為準,超過自負額的差額部分才由保險公司支付。
但請務必留意實報實銷原則:若合約約定自負額為 10,000 元 ,維修費為 35,000 元 ,你需要支付 10,000 元 自負額,其餘 25,000 元 由保險負擔;但如果修車費只有 4,000 元 ,因未達自負額門檻, 4,000 元 全部必須由承租人自行承擔。如果不想承擔此風險,簽約時需確認是否加購「免除自負額(免責補償)」專案。
陷阱 2:倒車撞牆、自撞護欄不理賠?「車碰車」與「單方事故」大不同
很多人在評估自駕保險時,最常忽略單方自撞。自駕最常發生的往往不是被別人撞,而是在狹窄巷弄倒車擦到水泥柱、停車刮到矮牆等「自撞事故」。很多平價租車方案所附的車損險屬於丙式概念(限兩車碰撞且須確認對方車牌),只要事故現場沒有第二輛掛牌車輛,自撞與不明刮傷完全不在理賠範圍內,修車費必須由租車人全額賠償。取車前務必確認車損保障是否涵蓋「單方自撞」或「不明原因刮損」。
陷阱 3:保險賠了修車費,租車行卻向你討「營業損失( NOC )」!
這是絕大多數旅客出事後最錯愕的一筆開銷。車輛進廠維修這段時間,租車公司無法把車租給下一位客人賺錢,這筆「休車營業損失(日本稱為 NOC – Non-Operation Charge)」一般的車體險是完全不包含的!
在台灣,根據交通部《小客車租賃定型化契約應記載及不得記載事項》相關規定,因可歸責於承租人之事由致車輛損壞修復期間,租金計算有明確法定上限保護:修理期間計算有日租金比例及天數上限;依交通部公告,前 10 日、11 至 15 日及第 16 日以後各有不同上限,計算期間最長以 20 日為限,實際仍須核對契約及可歸責情形。
在適用台灣小客車租賃定型化契約的情況下,修理期間租金計算應依規定及契約確認。海外 NOC 金額與豁免條件因業者及方案而異,請事先核對是否包含、適用事故及除外責任。
陷阱 4:輪胎爆胎、小石子打破擋風玻璃算「除外耗材」
行駛中前車輪胎捲起的小石子打裂前擋風玻璃、壓到釘子爆胎、輪圈擦撞路緣石,或是車底盤刮傷、車鑰匙弄丟,在多數標準車損險中都被列為「耗材除外責任」。就算買了基本全險,這類零件的更換與道路救援拖吊費通常依然要由客人自行買單,除非加購涵蓋玻璃與輪胎保障的頂級安心方案。
陷阱 5:私下和解或未報警拿報案三聯單,保險直接無效!
保險理賠最核心的法律要件是「具備公權力機關的事故調查證明」。如果在路上發生輕微擦撞,覺得趕時間就與對方私下掏錢和解,或是自己倒車擦到路樹沒報警就默默開走,只要沒有警察到場開立的交通事故登記聯單(報案三聯單),可能影響事故認定、保障或理賠;應依租賃契約及保單規定處理,屆時原本合約內能理賠的車損與自負額免除,全都會因程序違規而變成由你個人全額負擔!
租車保險 理賠出險 SOP:發生事故與車體擦撞處理 4 步驟
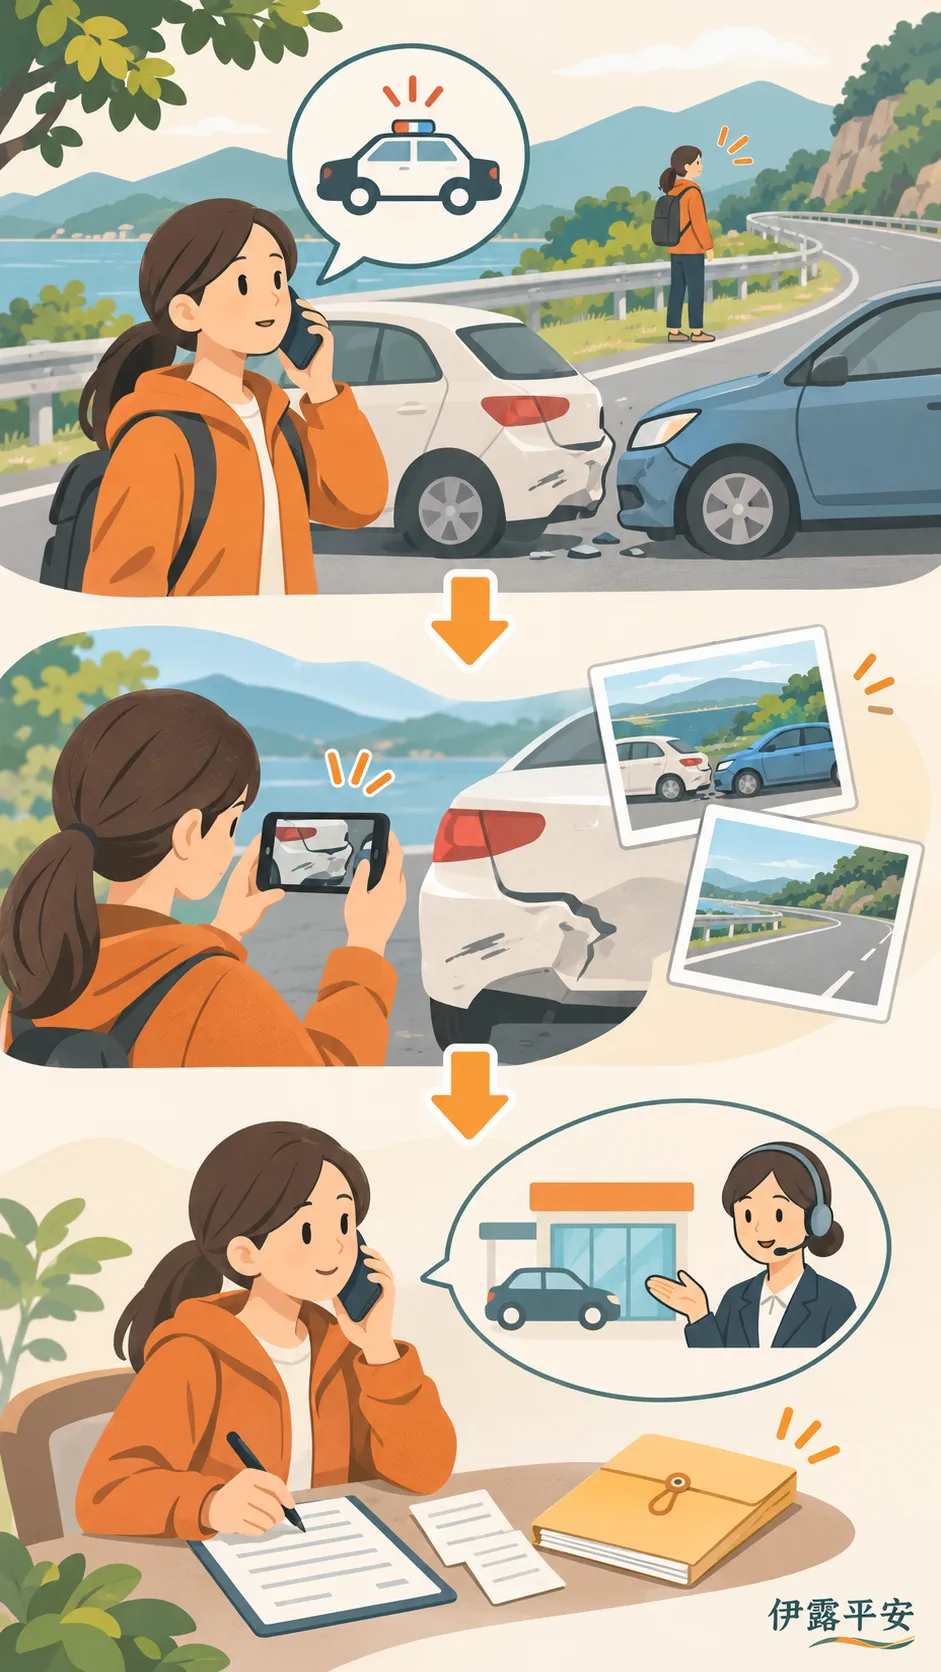
如果不幸在自駕旅途中發生交通事故,為了確保後續車險能順利出險與理賠,切記保持冷靜,嚴格按照以下標準作業程序(SOP)處理:
- 步驟 1:確保現場人身安全,豎立警示標誌
立即開啟危險雙黃燈,若有人受傷先撥打 119 求助。車輛若在車道上且無人重傷,在車後 50~100 公尺處放置三角警告標誌,人員退到護欄外或路肩安全處。 - 步驟 2:第一時間撥打 110 報警(絕對不能私了)
不論碰撞多麼輕微、即使只是自撞護欄,都應立即報警並通知租車公司;如無法報警,保留原因並依契約及業者指示處理。警察處理完成後會提供「交通事故登記聯單(或報案證明)」,事故證明及其他理賠文件應依保單與業者要求準備。 - 步驟 3:立即聯絡租車公司與道路救援
撥打租車合約上的緊急聯絡電話告知事故狀況與地點。依照租車公司指示配合拖吊或前往指定合作修車廠,切勿自行找路邊未授權的私人修配廠維修,否則業者將不予認可。 - 步驟 4:現場完整拍照與錄影存證
在警察到場前與車輛移動前,拍下四個關鍵視角:雙方車輛相對位置全景、地面煞車痕與標線、受損部位特寫、對方車牌與行照。切記不要當場簽署任何私下和解協議書。
取車前先核對!4 招自保防呆檢查法
搞懂了各項車險合約條款後,想要在還車時開開心心不被刁難扣款,交車出發前的 5 分鐘 自保檢查是最好的護身符:
- 第 1 招:拿手機「繞車錄影+拍照」,細微傷痕都入鏡
取車時沿著車身順時針繞一圈慢速錄影,特別注意前後保桿下緣、車門把手周圍、輪胎鋁圈邊緣以及車頂。只要發現既有刮痕或凹痕,立刻請店員在驗車單上打勾註記並雙方簽名確認。 - 第 2 招:當面口頭核對 3 大 自負額 關鍵問句
簽約確認保單內容時,主動問清楚三句話:「如果撞到車,我的最高自負額是多少?」、「自撞或刮傷有包含在內嗎?」、「車子進廠維修這幾天,營業損失上限怎麼算?」。 - 第 3 招:確認所有駕駛人都有列入合約名冊
出遊時若同行友人會輪流開車,所有可能開車的人都必須在取車時出示駕照並登記為「共同駕駛人」!未列名駕駛可能違反租約並影響保障,實際責任與理賠依契約及保單判斷。 - 第 4 招:備妥合約副本與道路救援專線
將租車合約、交車驗車單與緊急道路救援電話拍照存在手機相簿內,還車時也記得拍下儀表板的里程數與油量,留下完整交車證明。
🛒 自駕行程車用配件參考:選購前請確認車型、插座及手機相容性。
租車保險 常見問題 FAQ
租車方案中的「安心全險」或「免責專案」值得加買嗎?
非常建議加買,特別是新手自駕、前往路況不熟的地區或出國自駕。租車每天加購安心專案的費用通常只要數百元至一千多元,但可能降低自負額,但是否涵蓋休車損失、自撞、輪胎及其他除外項目,須以契約為準。花小錢買一份整趟旅途的安心,遠比事後擔驚受怕或承擔賠償划算許多。
租車自撞停車場立柱或路樹,到底能不能申請保險理賠?
這取決於你保的車損險等級。若方案僅涵蓋「車碰車」碰撞險(相當於丙式),只涵蓋車碰車的方案可能不包含自撞;應逐項確認所購方案是否涵蓋單方事故、除外責任與自負額。此外,自撞發生後依然必須報警取得報案證明,若無法報警,請保留原因並盡快通知出租人及保險公司,確認需要哪些事故證明。
什麼是 NOC 營業損失?為什麼一般的車損險不賠?
NOC(Non-Operation Charge)是車輛在維修期間,租車公司因無法出租該車而產生的租金營業損失。一般的車損保險合約只負責支付修車零件與工資,不補償商家的營業減損。若不想承擔這筆費用,簽約時必須特別選擇含有「免除 NOC / 營業損失豁免」的進階安心專案。在台灣,法定營業損失修復租金上限為 20 日(超過 10 日有打折規定),讀者應注意避免被超額索賠。
如果同行朋友輪流開車,發生車禍車險會理賠嗎?
應在取車前依租車公司要求登記所有駕駛人。未經授權駕駛可能違反契約並影響保障;是否理賠及責任分擔仍須依保單、契約及法律判斷。
結論:看懂實質保障條款,勝過聽信「保證全包」
租車自駕的真諦是自由探索美景,而不是賭運氣。面對市面上五花八門的 租車保險 專案,簽約時千萬不要只看「全險」的宣傳字眼,務必把「賠別人多少、賠租賃車多少、自己要付多少自負額、修車期間有沒有營業損失」這四大關鍵問清楚。落實取車前的繞車拍照,遇到狀況第一時間報警拍照,就能將用車風險降到最低,享受一趟輕鬆愉快又無後顧之憂的自駕旅程!
延伸閱讀
- 日本駕照譯本 怎麼申請?赴日自駕必備文件、監理所臨櫃流程與費用全攻略
- 國際駕照申請 怎麼辦?監理所必帶文件、照片規格、代辦與 5 大出國自駕禁忌全解析
- 露營車出租 新手指南:租露營車費用、保險合約與過夜營位全攻略
- 汽車自行車架怎麼選 ?車頂、車尾與拖車勾式安裝條件、法規驗車全攻略